Reforma tributária e o veículo usado: o crédito presumido do art. 171
CBS e IBS chegam com uma regra específica para bens usados comprados de pessoa física. E o calendário até 2033 muda a conta do ICMS.
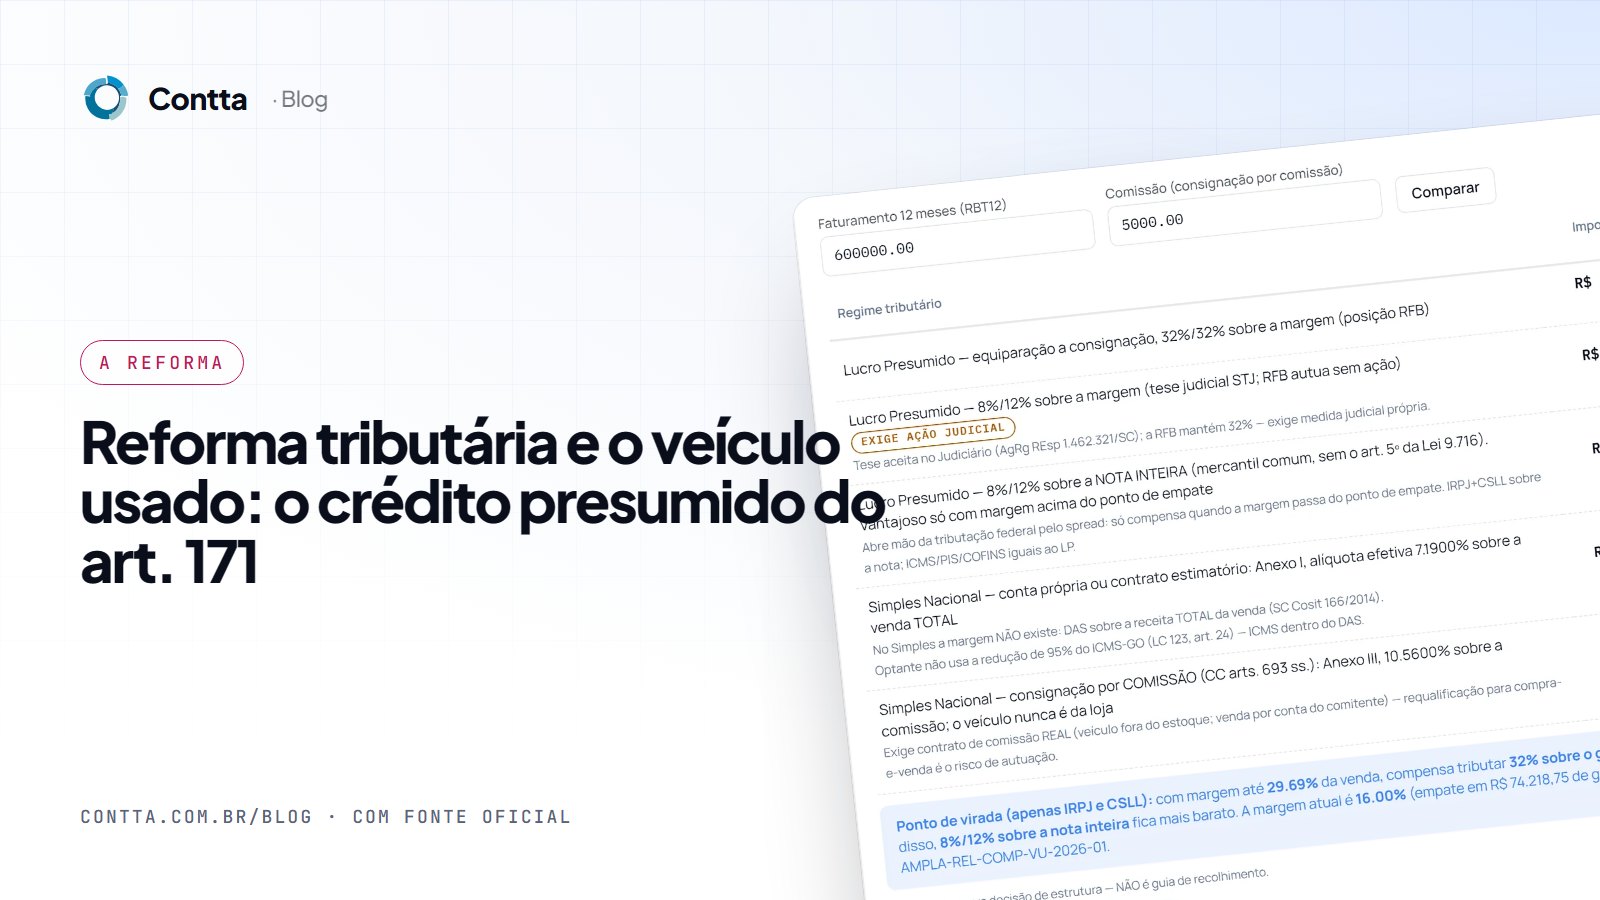
A reforma do consumo substitui PIS, COFINS, ICMS e ISS por dois tributos: a CBS (federal) e o IBS (estados e municípios). Para quem revende usados, a lei complementar trouxe uma regra própria — e ela é boa.
“O contribuinte que adquirir bem móvel usado de pessoa física não contribuinte, para revenda, poderá apropriar crédito presumido de IBS e CBS, calculado sobre o valor da aquisição, nos termos e limites do dispositivo.”
LC 214/2025, art. 171, caput e §§1º a 4º · Presidência da República
Por que o crédito presumido existe
IBS e CBS são não cumulativos: o imposto pago na compra vira crédito na venda. Mas a pessoa física que vende o carro usado para a loja não é contribuinte e não destaca imposto. Sem uma regra especial, a loja pagaria imposto sobre a venda inteira sem nenhum crédito. O art. 171 resolve isso com um crédito presumido calculado sobre o valor da compra — na prática, o efeito é tributar a margem, como faz hoje a Lei 9.716/98 para os tributos federais.
Quando o crédito presumido não se aplica
A regra é para aquisição de pessoa física não contribuinte. Comprando de outra loja ou de qualquer pessoa jurídica contribuinte, o crédito é o normal: o imposto destacado na nota do vendedor.
O calendário e o que morre em cada ano
| Ano | O que acontece | Efeito na revenda de usados |
|---|---|---|
| 2026 | Ano-teste: alíquotas de teste de CBS e IBS. | Momento de simular a operação com os números reais, sem impacto no caixa. |
| 2027 | CBS entra em vigor; PIS e COFINS são extintos. | A base-margem da Lei 9.716/98 deixa de existir para PIS/COFINS. O crédito presumido do art. 171 assume o papel. |
| 2029-2032 | IBS entra e cresce; ICMS e ISS decrescem ano a ano. | A redução de 95% do ICMS de Goiás perde peso a cada ano. |
| 2033 | ICMS e ISS extintos. | O benefício GO821001 deixa de existir. A conta do usado passa a ser inteiramente IBS + CBS com crédito presumido. |
Perguntas frequentes
A reforma acaba com a tributação sobre a margem?
Muda a mecânica. Em vez de base reduzida, a loja passa a ter um crédito presumido na compra de pessoa física (art. 171 da LC 214/2025). O efeito econômico é parecido com tributar a margem.
Compro só de leilão. Tenho crédito presumido?
Não pelo art. 171, que é para aquisição de pessoa física não contribuinte. O crédito será o destacado pelo vendedor contribuinte, se houver.
Fontes oficiais deste artigo (3)
- Lei Complementar nº 214/2025 — IBS e CBS (Reforma Tributária), art. 171Presidência da República · PlanaltoCrédito presumido na aquisição de bens móveis usados de pessoa física para revenda.
- Lei nº 9.716/1998, art. 5ºPresidência da República · PlanaltoEquipara a venda de veículos usados a operação de consignação para fins de tributação federal: a base é a diferença entre o valor de venda e o custo de aquisição.
- Decreto nº 4.852/1997 — RCTE-GO, Anexo IX, art. 8º, I, “a” e §1ºSEFAZ / Economia de GoiásRedução de 95% da base de cálculo do ICMS na saída de veículo usado (código de benefício GO821001). Peças aplicadas tributam à parte.
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.