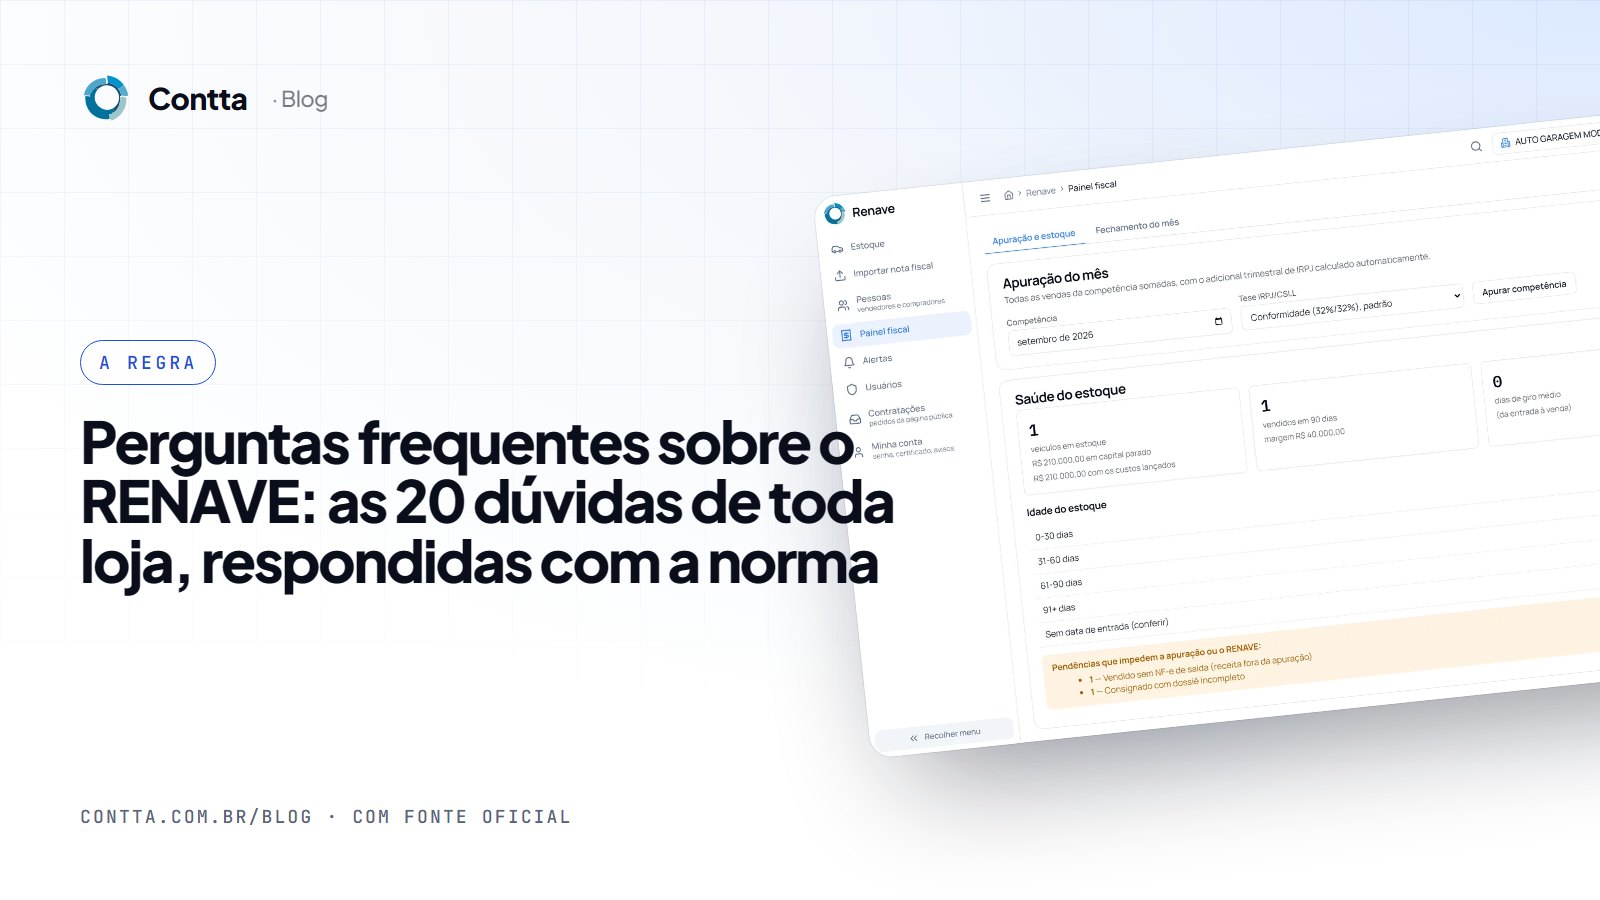
Perguntas frequentes sobre o RENAVE: as 20 dúvidas de toda loja, respondidas com a norma
Obrigatoriedade, prazo, integradora, consignação, nota fiscal, certificado, multa e impostos. Cada resposta com o artigo.
Neste artigo
Reunimos aqui as perguntas que chegam com mais frequência das lojas de usados e dos contadores que as atendem. As respostas são curtas e apontam o dispositivo da norma. Para o detalhe de cada tema, os artigos do blog aprofundam.
Obrigatoriedade e prazo
O RENAVE é obrigatório para loja de usados?
O RENAVE é o único meio eletrônico admitido para a escrituração de entrada e saída (art. 1º, §1º); todo registro é feito por integradora autorizada (art. 5º, III); a consignação exige contrato eletrônico registrado (art. 20, §1º); e o banco não aponta gravame de veículo fora do estoque RENAVE (art. 34). Para novos, a obrigatoriedade nacional é expressa (art. 7º, §2º). Na prática, operar fora dele inviabiliza a loja.
Qual é o prazo para se adequar?
90 dias contados da publicação em 30/06/2026, ou seja, 28/09/2026 (art. 33). A SENATRAN pode prorrogar por decisão fundamentada (§4º).
Já era credenciado na regra antiga. Preciso fazer algo?
Os credenciamentos anteriores valem durante o prazo (art. 33, §1º). Sua integradora precisa se regularizar na SENATRAN nesse prazo (§2º); se não fizer, a autorização dela cessa sozinha em 28/09 (§3º).
Operação: integradora, nota fiscal, certificado
Minha loja pode acessar o RENAVE diretamente?
Não. A adesão ocorre mediante sistema de integração operado por integradora autorizada (art. 7º, §1º), e os registros são feitos por meio dela (art. 5º, III).
O que é uma integradora autorizada?
Entidade privada contratada pela loja, responsável por desenvolver, manter e operar o sistema de integração (art. 2º, IV). Precisa de R$ 1 milhão de patrimônio, ISO/IEC 27001, datacenter no Brasil e logs por 5 anos (Anexo).
A integradora pode cobrar o que quiser?
Não. Deve respeitar a faixa de preço público fixada pela SENATRAN e não pode condicionar o acesso ao RENAVE à contratação de outros serviços (art. 32).
O fornecedor do meu sistema de gestão pode ser a integradora?
Não. O Anexo veda que empresas provedoras de sistemas de gestão de lojas de veículos atuem como integradoras.
Que nota fiscal preciso emitir na compra de um usado de pessoa física?
A NF-e de compra, emitida pela loja (art. 14, I), e a ATPV-e assinada (art. 14, II). O número e a chave da nota entram no registro de entrada (art. 15, VII).
O RENAVE confere a nota?
O cadastramento implica autorização de acesso aos dados de NF-e no SPED (art. 29). A norma exige que o documento fiscal seja emitido de forma integrada e sincronizada com o registro (art. 15, VII).
Meu certificado e-CNPJ venceu. O que acontece?
O acesso ao RENAVE é bloqueado automaticamente até a regularização (art. 30). Renove com antecedência.
Consignação
Consignação precisa de contrato no RENAVE?
Sim. Contrato eletrônico registrado no RENAVE, vedada venda ou intermediação sem o registro prévio (art. 20, §1º).
Como o dono do carro assina?
Pessoa jurídica com e-CNPJ; pessoa física com assinatura eletrônica qualificada ou avançada, nos termos da Lei 14.063/2020 (art. 20, §2º).
O que acontece se o consignante não assinar a ATPV-e?
Em 30 dias sem assinatura, ou se ele cancelar o contrato, a venda é cancelada com baixa da anotação no RENAVE (art. 20, §7º).
Fiscalização e multa
Quem fiscaliza e qual é a multa?
Os DETRANs fiscalizam e aplicam a multa do art. 330, §5º, do CTB, de infração gravíssima, por falta, atraso ou fraude na escrituração (Res. 1.026, art. 4º, II, e art. 25).
A integradora responde pela minha escrituração?
Quando a infração decorrer de ação ou omissão dela, responde solidariamente (art. 25, §2º).
Reincidência tem consequência?
Cancelamento da adesão com 180 dias de impedimento para nova adesão (art. 26).
Impostos da revenda
Quanto de ICMS paga a revenda de usado em Goiás?
Com a redução de 95% da base (RCTE-GO, Anexo IX, art. 8º) e alíquota de 19%, a carga efetiva é 0,95% sobre a venda, com o código de benefício GO821001 na NF-e. Optante do Simples não usa (LC 123, art. 24).
No Lucro Presumido, o imposto federal é sobre a nota inteira?
Não, se a loja usar a equiparação a consignação da Lei 9.716/98: a base é a diferença entre venda e custo. Para PIS e COFINS, ainda se deduz o ICMS destacado (SC Cosit 284/2023).
No Simples, existe margem?
Não. A receita bruta é o valor total da venda (SC Cosit 166/2014). Só a comissão de consignação, com contrato, vai ao Anexo III. Intermediação é vedada ao optante (LC 123, art. 17, XI).
O que muda com a reforma tributária?
A LC 214/2025 (art. 171) dá crédito presumido de IBS/CBS na compra de usado de pessoa física para revenda. 2026 é ano-teste; em 2027 a CBS substitui PIS/COFINS; entre 2029 e 2032 o ICMS decresce e em 2033 se extingue.
Fontes oficiais deste artigo (6)
- Resolução CONTRAN nº 1.026, de 26 de junho de 2026CONTRAN · DOU de 30/06/2026, Seção 1, Edição Extra nº 120-CInstitui o Registro Nacional de Veículos em Estoque (Renave) e altera a Resolução CONTRAN 807/2020. Revoga as Resoluções 797/2020 e 818/2021.
- Lei nº 9.503/1997 — Código de Trânsito Brasileiro, art. 330Presidência da República · PlanaltoObriga os estabelecimentos de compra e venda de veículos a manter livros de registro de entrada e saída (§5º: multa de infração gravíssima; §6º: substituição por sistema eletrônico).
- Lei nº 9.716/1998, art. 5ºPresidência da República · PlanaltoEquipara a venda de veículos usados a operação de consignação para fins de tributação federal: a base é a diferença entre o valor de venda e o custo de aquisição.
- Solução de Consulta Cosit nº 166, de 25 de junho de 2014Receita Federal do Brasil · Coordenação-Geral de TributaçãoNo Simples Nacional a equiparação a consignação não se aplica: a receita bruta da revenda é o valor total da venda.
- Decreto nº 4.852/1997 — RCTE-GO, Anexo IX, art. 8º, I, “a” e §1ºSEFAZ / Economia de GoiásRedução de 95% da base de cálculo do ICMS na saída de veículo usado (código de benefício GO821001). Peças aplicadas tributam à parte.
- Lei Complementar nº 123/2006 — Simples NacionalPresidência da República · PlanaltoArt. 17, XI (vedação à intermediação), art. 18 §1º-A (alíquota efetiva), art. 24 (benefícios estaduais não se aplicam ao optante), Anexos I e III.
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.